

Nuovi standard per le revisioni dei bilanci 2022
Con la determina del 1° settembre 2022 n. 219019, diffusa ieri, la Ragioneria generale dello Stato ha riemesso gran parte dei principi di revisione (33 ISA Italia e 3 SA Italia) che devono essere applicati nelle revisioni dei bilanci relativi ai periodi amministrativi che iniziano dal 1° gennaio 2022 o successivamente.
Gli standard coinvolti in tale aggiornamento, per i quali viene sostituita la versione precedente, sono i seguenti:
- i principi di revisione ISA Italia nn. 200, 210, 230, 240, 250, 260, 265, 300, 315, 320, 330, 402, 450, 500, 501, 505, 510, 520, 530, 540, 550, 560, 570, 580, 600, 610, 620, 700, 701, 705, 706, 710 e 720;
- i principi di revisione SA Italia nn. 250B, 700B e 720B.
Come sottolineato nel comunicato stampa di presentazione dal Presidente del CNDCEC, Elbano de Nuccio, e dai due consiglieri nazionali dei commercialisti delegati ai sistemi di controllo e alla revisione legale, Gian Luca Ancarani e Maurizio Masini, l'aggiornamento riflette l'evoluzione dei principi di revisione internazionali emanati dallo IAASB nonché le modifiche alla normativa italiana in materia di revisione.
Nel dettaglio, l'aggiornamento tiene conto, innanzitutto, del progetto dello IAASB "Identifying and Assessing the Risks of Material Misstatement", il cui esito è consistito nella nuova versione del documento ISA 315 "Identifying and Assessing the Risks of Material Misstatement" pubblicato nel mese di dicembre 2019 (la quale, oltre a riflettersi nel corrispondente principio ISA Italia, ha comportato la necessità di modificare, con i cosiddetti "conforming amendments", anche altri numerosi ISA Italia) e delle modifiche apportate ai principi di revisione internazionali ISA dallo IAASB pubblicate nel mese di aprile 2020 a seguito dell'aggiornamento dell'International Ethics Standards Board for Accountants' International Code of Ethics for Professional Accountants.
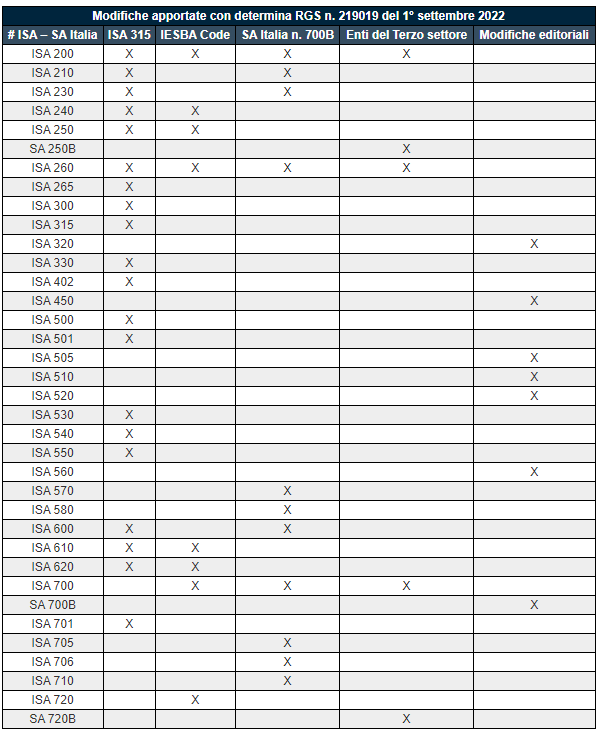
Inoltre, si sono tenute in considerazione le modifiche introdotte dal principio di revisione SA Italia n. 700B "Le responsabilità del soggetto incaricato della revisione legale con riferimento al bilancio redatto secondo il formato elettronico unico di comunicazione" nonché le previsioni normative aventi ad oggetto la disciplina della revisione legale del bilancio degli Enti del Terzo settore. Infine, sono state apportate alcune modifiche di carattere editoriale e non sostanziale. Nella tabella in calce all'articolo sono presentate le modifiche raggruppate per origine di intervento, così come riportate nell'allegato 1 del documento "Introduzione ai Principi di Revisione Internazionali (Isa Italia)", disponibile sul sito istituzionale della revisione legale.
Quella in commento rappresenta la sesta determina in ordine di tempo intervenuta dalla prima edizione dei principi di revisione adottata con la determina della RGS del 23 dicembre 2014, entrata in vigore per le revisioni contabili dei bilanci relativi ai periodi amministrativi iniziati dal 1° gennaio 2015 o successivamente (ad eccezione del principio di revisione SA Italia n. 250B).
Successivamente alla prima pubblicazione:
- la determina della RGS del 15 giugno 2017 ha introdotto il nuovo principio di revisione SA Italia n. 720B "Le responsabilità del soggetto incaricato della revisione legale relativamente alla relazione sulla gestione e ad alcune specifiche informazioni contenute nella relazione sul governo societario e gli assetti proprietari", in sostituzione della precedente versione del medesimo documento;
- la determina della RGS del 31 luglio 2017 ha invece adottato le versioni aggiornate dei principi ISA Italia numeri 260, 570, 700, 705, 706 e 710, in sostituzione delle precedenti versioni emanate con la citata determina del 23 dicembre 2014 ed è stato elaborato il nuovo principio di revisione ISA Italia n. 701 "Comunicazione degli aspetti chiave della revisione contabile nella relazione del revisore indipendente";
- nel corso del 2018, la determina della RGS del 12 gennaio 2018 ha adottato le nuove versioni dei principi di revisione internazionali ISA Italia numeri 200, 210, 220, 230, 510, 540, 600, in sostituzione di quelle precedenti adottate con la citata determina del 23 dicembre 2014;
- con la determina del 3 agosto 2020 la Ragioneria Generale dello Stato ha adottato le versioni aggiornate di 22 principi di revisione (per l'elenco si veda si veda "ISA Italia aggiornati per la revisione dei bilanci 2020" del 6 agosto 2020);
- la determina della Ragioneria generale dello Stato dell'11 febbraio 2022 n. 23255 ha adottato il principio di revisione SA Italia 700B, riguardante le responsabilità del soggetto incaricato della revisione legale dei conti con riferimento al bilancio redatto secondo il formato elettronico unico di comunicazione (ESEF - European Single Electronic Format).
Modifiche raggruppate per origine di intervento
Nota: il contenuto del documento deve essere interpretato in relazione al periodo in cui è stato redatto.
Potrebbero interessarti anche: